Tesla (TSLA) publicará sus resultados financieros del primer trimestre de 2026 mañana (22 de abril) después del cierre del mercado, seguido de una conferencia telefónica. A pesar de que la gerencia continúa impulsando la narrativa de que Tesla es ahora una «empresa de inteligencia artificial y robótica», la inmensa mayoría del desempeño financiero de Tesla todavía está impulsado por la industria automotriz.
Veamos qué esperan Wall Street y los inversores minoristas.
Entregas e introducción de energía de Tesla en el primer trimestre de 2026
Ya conocemos las cifras de entregas y producción del trimestre:
| Producción | Envíos | Está sujeto a la contabilidad del arrendamiento operativo. | |
| Modelo 3/A | 394,611 | 341.893 | 1% |
| Otros modelos | 13.775 | 16.130 | 2% |
| Completo | 408,386 | 358.023 | 1% |
Tesla envió 358.023 vehículos, aproximadamente 7.600 menos que la estimación de consenso de 365.645. Si bien eso representa un aumento interanual del 6,3% con respecto a las 336.681 entregas del primer trimestre de 2025, la comparación es engañosa, ya que el primer trimestre de 2025 se vio deprimido artificialmente por las paradas de producción del Modelo Y en las cuatro plantas debido a la actualización de «Juniper».
La cifra más preocupante es la diferencia entre producción y entrega. Tesla produjo más de 50.000 vehículos más de los que vendió, casi todos en la categoría Model 3/Y. Este tipo de almacenamiento indica un problema de demanda, no un problema de logística.
En el lado de la energía, Tesla instaló solo 8,8 GWh de almacenamiento de energía, una caída del 38% con respecto a su récord del cuarto trimestre de 2025 de 14,2 GWh y muy por debajo del consenso de los analistas de aproximadamente 12-14 GWh. El almacenamiento de energía ha sido la única historia de crecimiento constante en el negocio de Tesla durante los últimos dos años, por lo que esta disminución secuencial es significativa.
Ganancias de Tesla en el primer trimestre de 2026
El consenso de Wall Street para Estimize sitúa los ingresos del primer trimestre de 2026 en alrededor de 22.300 millones de dólares, aproximadamente un 14% más que los 19.340 millones de dólares del primer trimestre de 2025.
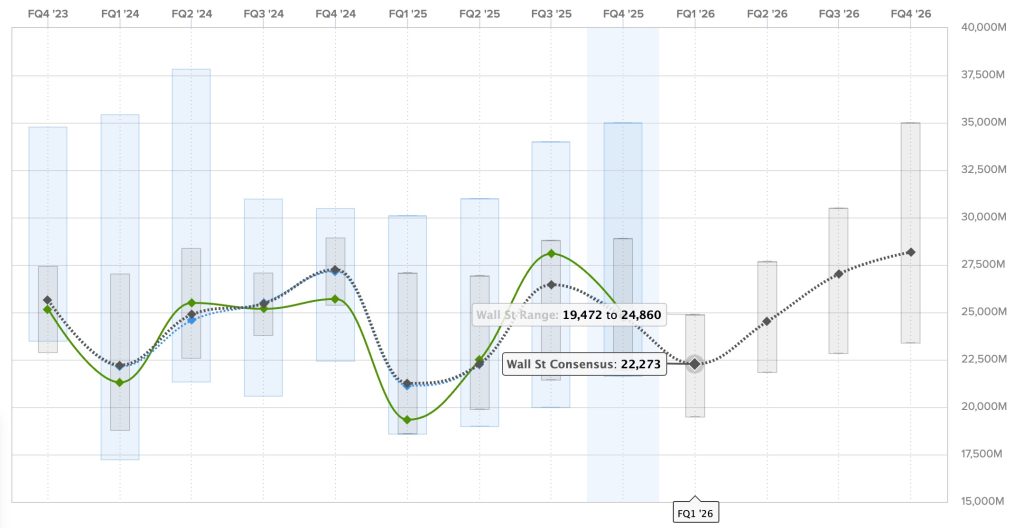
Mientras tanto, Tesla ha comenzado a publicar su propio consenso de analistas compilado por la empresa, que es 21.400 millones de dólares inferior.
Una vez más, el crecimiento año tras año parece bueno en el papel, pero eso depende en gran medida de compararlo con el peor trimestre de Tesla en años. De forma secuencial, se espera que los ingresos disminuyan desde 24.900 millones de dólares en el cuarto trimestre de 2025.
El segmento de energía debería seguir siendo un punto brillante para el crecimiento de los ingresos, aunque es probable que una disminución secuencial del 38% en las construcciones afecte las expectativas en el futuro.
Ganancias de Tesla en el primer trimestre de 2026
Los analistas esperan ganancias no GAAP de 0,37 dólares por acción, frente a los 0,27 dólares del primer trimestre de 2025, un aumento interanual del 33%.
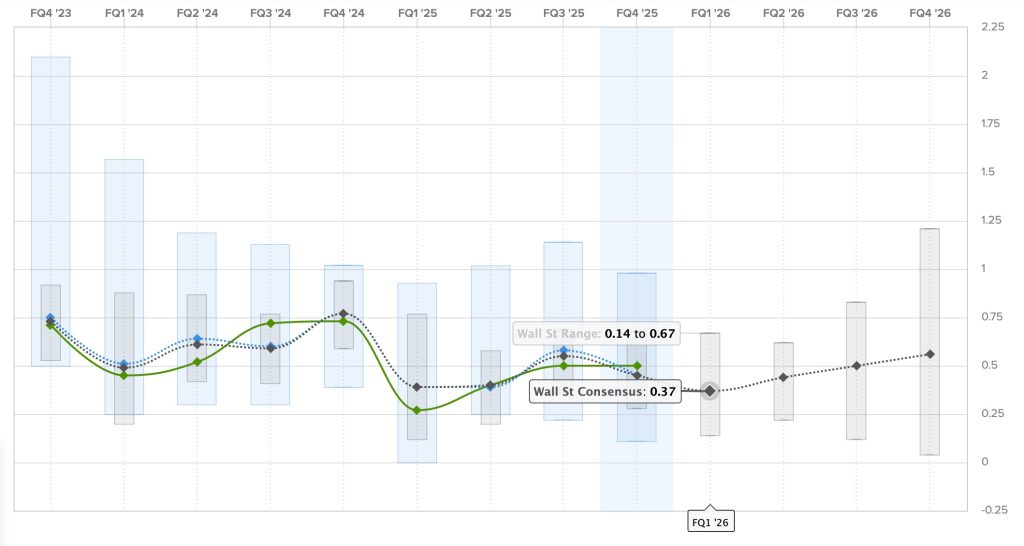
El consenso compilado por la empresa es significativamente más bajo, 0,33 dólares.
El margen bruto de la industria automotriz será la métrica más analizada. Los márgenes se han visto afectados por una mayor competencia y precios agresivos, y si esa cifra cae por debajo del 17%, la narrativa de rentabilidad seguirá deteriorándose.
Para ponerlo en contexto, Tesla ha superado o no las estimaciones en tres de los últimos cuatro trimestres, con una sorpresa de ganancias negativa promedio del 7,66%.
La pregunta de los accionistas de Tesla más votada en el primer trimestre de 2026
Hasta esta mañana, los accionistas de Tesla han enviado 872 preguntas en la plataforma Say.com. Aquí están los que tienen más votos:
1. ¿Cuándo se lanzará Optimus v3? ¿Cuándo comenzará la producción del Optimus ya que terminamos el Model X y S antes de mediados de año? ¿Cuál es la tasa de producción esperada de Optimus este año? ¿Cuáles son las habilidades específicas iniciales?
Los accionistas preguntan cuándo se lanzará el Optimus v3 y cuándo comenzará la producción, especialmente porque Tesla terminó la producción del Model S y X antes de lo esperado. Tesla ha estado mostrando Optimus en eventos durante años, pero todavía depende en gran medida de la teleoperación en lugar de la funcionalidad autónoma. Los plazos de producción se han retrasado varias veces.
Espero que Musk mueva la portería como de costumbre.
2. ¿A qué hitos apuntan Unsupervised FSD y Robotaxi para su expansión después de Austin este año, y cómo aumentará esto los ingresos recurrentes?
Los inversores quieren hitos específicos para la expansión desatendida de FSD más allá de Austin y cómo aumentará los ingresos recurrentes. Esa ha sido la pregunta principal en casi todas las llamadas sobre resultados de Tesla en los últimos dos años. Musk se ha equivocado con respecto a los cronogramas de conducción autónoma durante una década, y espero que continúe equivocándose y mueva las metas.
Continuará describiendo el programa piloto a pequeña escala de Tesla en Austin, como lo hace ahora en Dallas y Houston, como la introducción y expansión de los robotaxis en el mundo real.
2.B ¿Cuándo se puede esperar que FSD llegue a los automóviles de los clientes sin supervisión?
Esta es prácticamente la misma pregunta, pero más específicamente para vehículos de clientes desatendidos. A estas alturas me resulta gracioso que la gente todavía piense que esto sucederá en el hardware actual.
3. ¿Cómo llegan los coches de hardware 3 al FSD desatendido?
Hablando de hardware. No lo hará. La respuesta es que no lo hará. Musk dijo esto hace más de un año. Nada había cambiado excepto que no quería lidiar con eso.
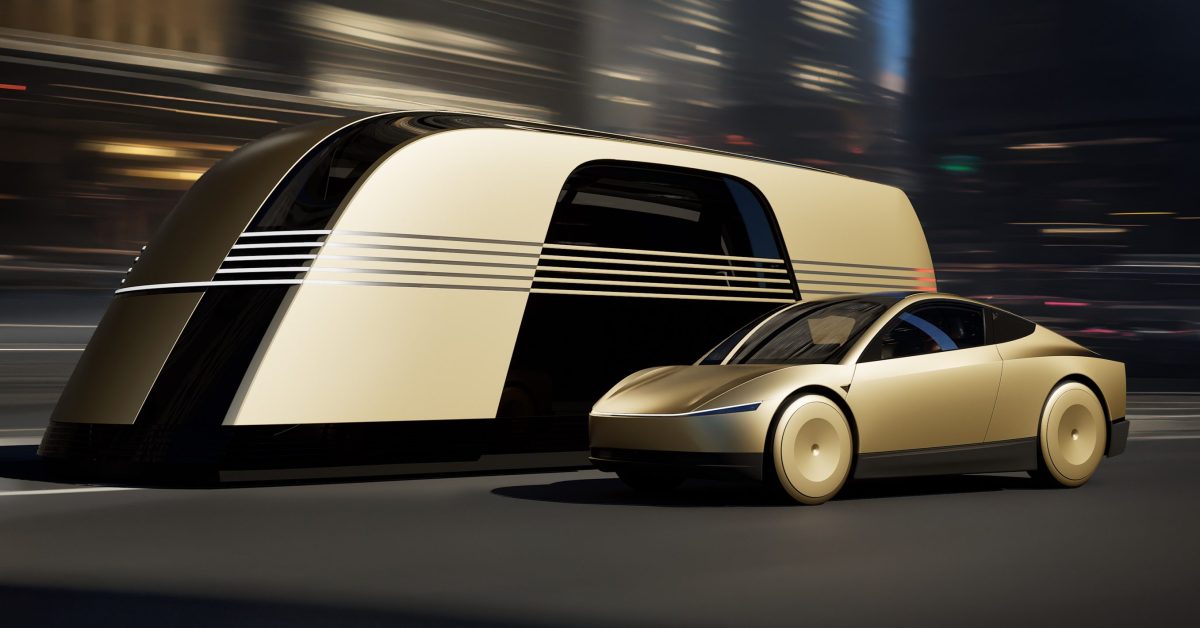
4. Elon publicó en X sobre un vehículo nuevo que es mejor que una minivan. ¿Cuáles son los detalles sobre esto? ¿O es solo el modelo YL?
Como informamos cuando Elon publicó esto, desafortunadamente esperamos que se estuviera refiriendo al robovan. Ojalá no.
5. ¿Cuándo cree que Optimus pasará de las pruebas de fábrica a las ventas externas y qué potencial de ingresos a largo plazo ve de esto?
¿Por qué preguntas esto? Ha dicho una docena de veces que espera que sea el «producto más grande» jamás creado, generando un billón de dólares al año. ¿Quieren volver a oírlo?
Toma eléctrica
Wall Street espera que Tesla informe un crecimiento año tras año por primera vez en varios trimestres: 13% de ingresos, 33% de EPS. Pero ese «crecimiento» se mide casi en su totalidad en comparación con el primer trimestre de 2025, que fue el peor trimestre de Tesla en años debido al cierre de producción autoinfligido del Modelo Y. Es una comparación halagadora que enmascara tendencias subyacentes.
Los datos que ya tenemos no son alentadores. Las entregas no cumplieron con las expectativas. Tesla fabricó 50.000 coches más de los que vendió. El almacenamiento de energía disminuyó un 38% secuencialmente. Europa sigue en una situación desesperada. Y los ingresos por préstamos regulatorios están cayendo.
Esperamos que Musk dedique una parte importante de la llamada de resultados a hablar de Robotaxis en Dallas y Houston, así como de los robots Optimus. Estos son los mismos temas de conversación que hemos estado escuchando durante años. Los inversores deberían centrarse en si el negocio automotriz principal puede estabilizarse, si el almacenamiento de energía aumentará en el segundo trimestre y si Tesla tiene un plan creíble para los vientos en contra.
Los inversionistas de Tesla están actuando como si Tesla no enfrentara una intensa competencia en robots humanoides y autónomos, incluso cuando su negocio principal se está deteriorando rápidamente. Musk suele utilizar estas llamadas sobre resultados para intentar mantener esta narrativa.


FTC: Utilizamos enlaces de afiliados automáticos que generan ingresos. Más.