- Si se pregunta si el precio de las acciones de Tesla todavía refleja su verdadero valor, no está solo, especialmente porque hay muchas opiniones sobre el valor de las acciones.
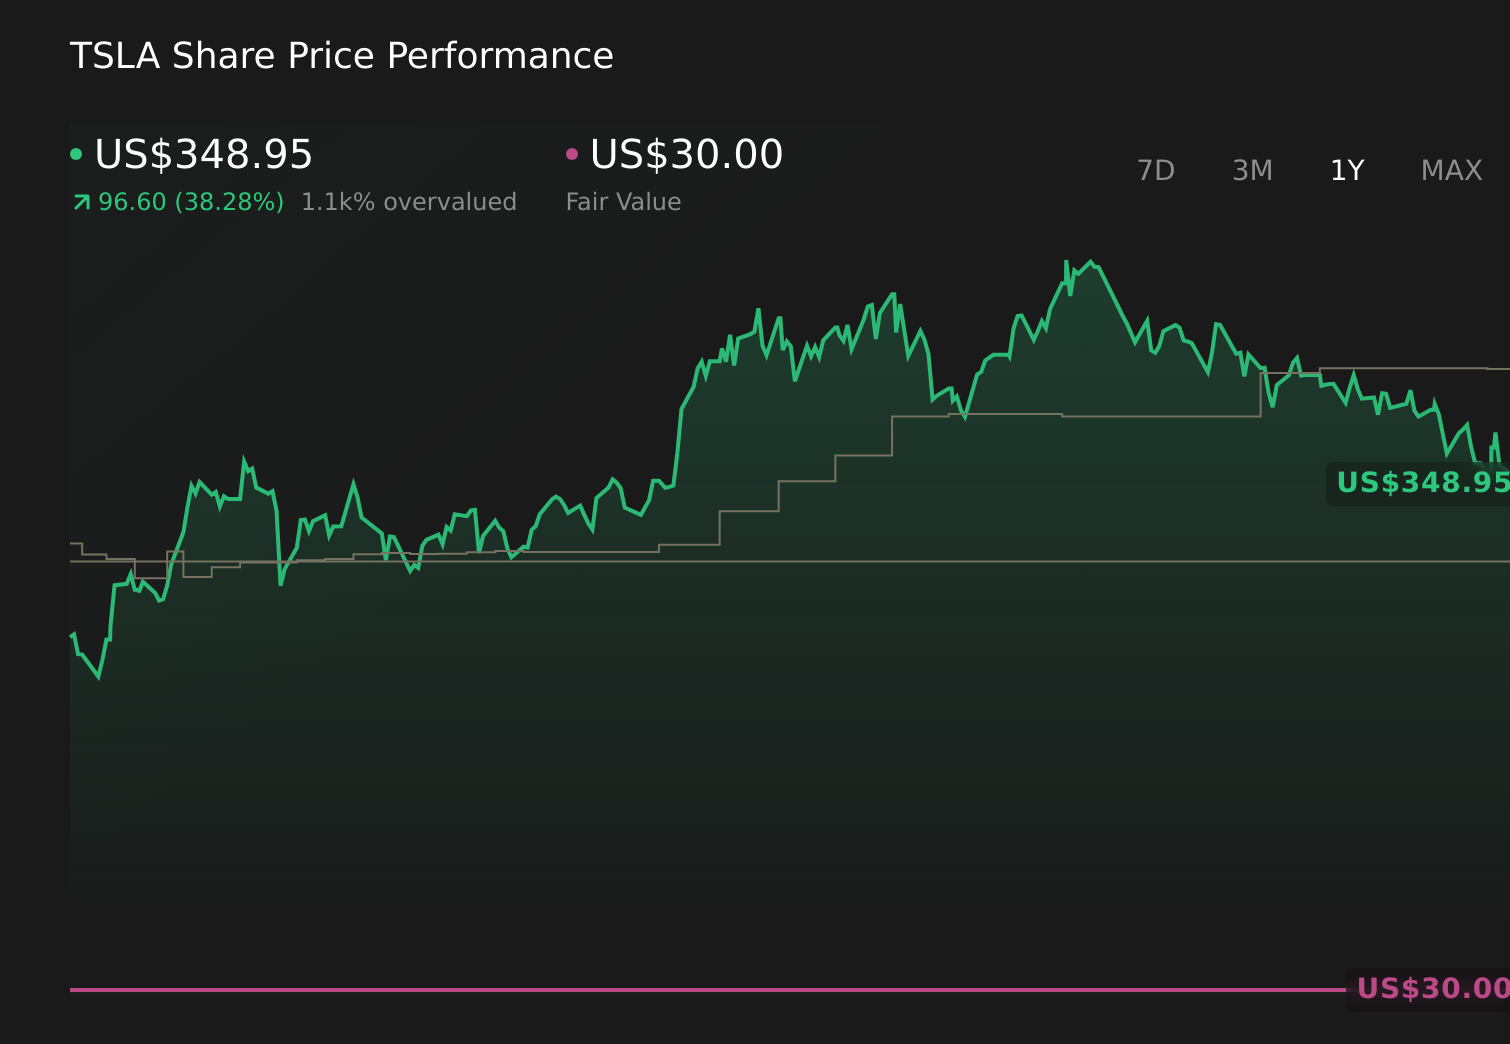
- Tesla cerró recientemente a 348,95 dólares con rentabilidades del 38,3% en 1 año, del 88,6% en 3 años y del 41,5% en 5 años, con caídas a corto plazo de 7 días del 3,2%, caídas de 30 días del 11,7% y una rentabilidad para los inversores del 20,3%. que puede cambiar de un año a otro debido a la disminución de riesgos y rendimientos.
- Las noticias recientes sobre Tesla siguen centrándose en su papel como empresa líder en tecnología y vehículos eléctricos, así como en cómo el sentimiento hacia las acciones de crecimiento tiende a afectar las valoraciones. Estas historias ayudan a explicar por qué los precios de las acciones pueden variar bruscamente en el corto plazo incluso cuando las opiniones de los inversores a largo plazo cambian gradualmente.
- A pesar de un sólido perfil de rendimiento a largo plazo, Tesla actualmente tiene una puntuación de valoración de 0 sobre 6. Las siguientes secciones muestran lo que dicen los diferentes métodos de valoración sobre las acciones en la actualidad y concluyen con un enfoque más holístico del valor.
Tesla obtiene solo 0/6 en nuestras verificaciones de calificación. Vea qué otras señales de alerta encontramos en nuestro desglose completo de la revisión.
Enfoque 1: Análisis del flujo de caja descontado (DCF) de Tesla
El modelo de flujo de caja descontado o DCF estima lo que una empresa podría valer hoy proyectando sus flujos de caja futuros y descontándolos al presente.
Para Tesla, el modelo utiliza un flujo de caja libre de dos pasos para las acciones basado en aproximadamente 5.300 millones de dólares en flujo de caja libre durante los últimos doce meses. Luego, los analistas y las estimaciones extrapoladas proyectan los flujos de efectivo hasta 2035, y Simply Wall St extiende las proyecciones a los primeros años de los analistas.
Dentro de estas proyecciones, el flujo de caja libre para 2030 se estima en aproximadamente $27,1 mil millones, descontado cada año para reflejar el valor temporal del dinero y el riesgo. La suma de estos flujos de efectivo descontados nos da un valor intrínseco estimado de 155,04 dólares por acción.
A un precio reciente de 348,95 dólares, el modelo sugiere que la acción está aproximadamente un 125,1% por encima de esta estimación basada en DCF. Esto sugiere que Tesla está cotizando mucho más allá de lo que sugiere este enfoque basado en el flujo de efectivo.
Resultado: SOBREVALORADO
Según nuestro análisis de flujo de caja descontado (DCF), Tesla está sobrevalorada en un 125,1%. Explore 58 acciones infravaloradas de alta calidad o cree su propio escáner para encontrar opciones de mejor valor.
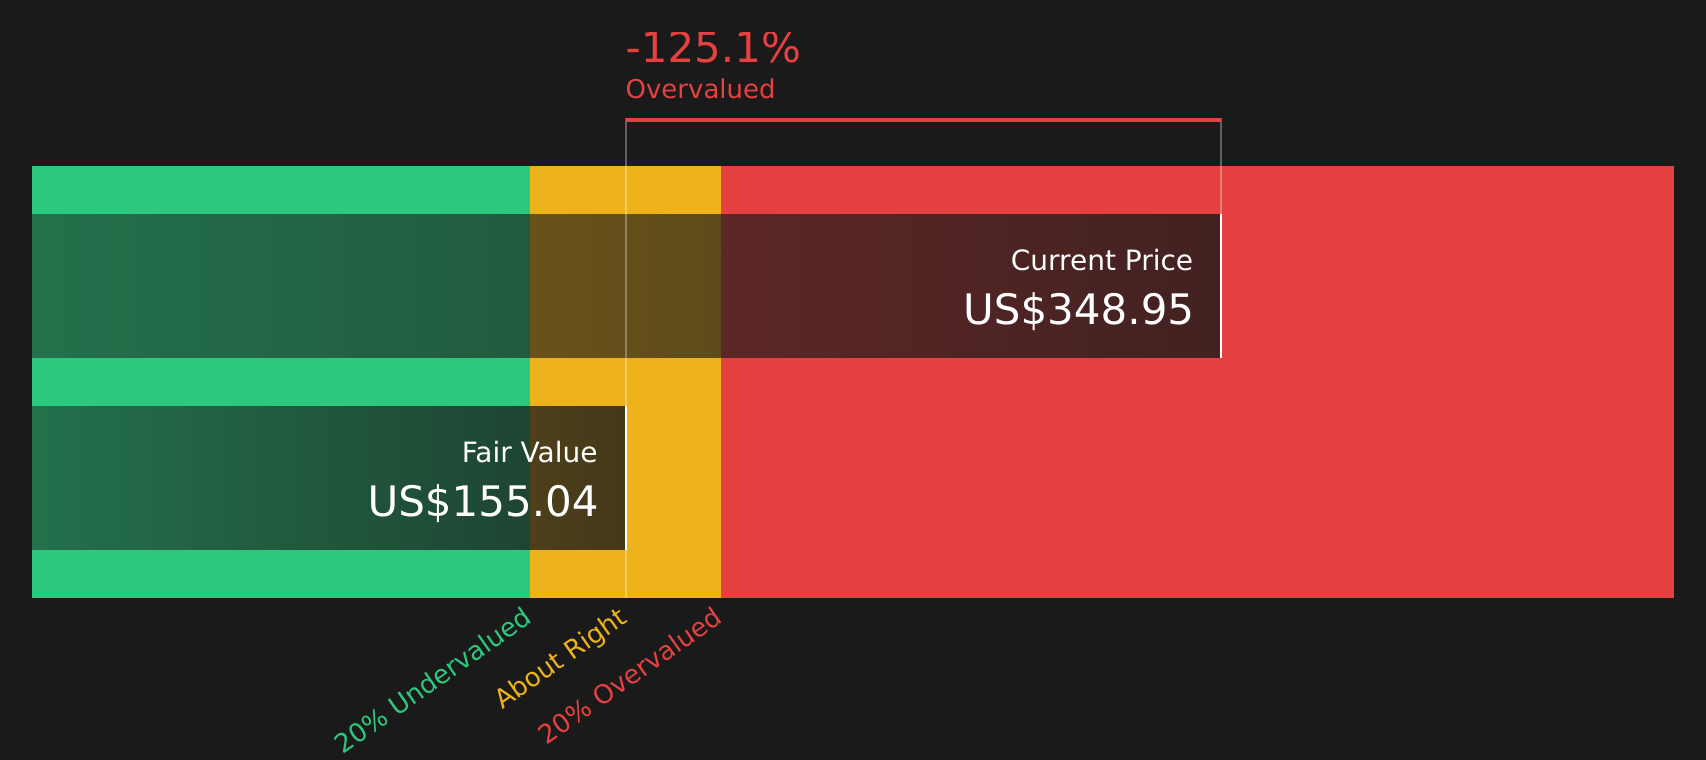
Visite la sección Valoración de nuestro Informe de la empresa para obtener más detalles sobre cómo llegamos al valor razonable de Tesla.
Enfoque 2: Precio de Tesla frente a ventas
Para las empresas rentables, los múltiplos basados en precios son una forma sencilla de ver cuánto está pagando por cada unidad de rendimiento empresarial. Para Tesla, la métrica preferida es la relación P/S, que compara el valor de mercado de la empresa con sus ganancias, y se utiliza a menudo cuando las ganancias son menos representativas del negocio o pueden ser más volátiles.
Las expectativas de crecimiento y los riesgos son importantes porque los inversores tienden a aceptar una relación P/S más alta cuando esperan un crecimiento más fuerte y un menor riesgo percibido. Un crecimiento más lento o una mayor incertidumbre normalmente justifican un múltiplo más bajo y más conservador.
Tesla cotiza actualmente a un P/S de 13,81x. Esto está muy por encima del promedio P/S de la industria automotriz de 0,57 veces y también del promedio del grupo de pares de 0,78 veces. El Fair Ratio de Simply Wall St para Tesla es 3,09x, que es una estimación propia de lo que P/S puede dar a factores como el crecimiento de las ganancias, la industria, el margen de beneficio, la capitalización de mercado y los principales riesgos.
El ratio justo puede ser más informativo que una simple comparación entre pares o industrias porque se ajusta al perfil de crecimiento, las características de riesgo y la escala únicos de Tesla, en lugar de asumir que todas las compañías automotrices merecen un múltiplo similar.
Una comparación del ratio justo de 3,09x con el P/S real de 13,81x sugiere que Tesla cotiza por encima de este punto de referencia.
Resultado: SOBREVALORADO
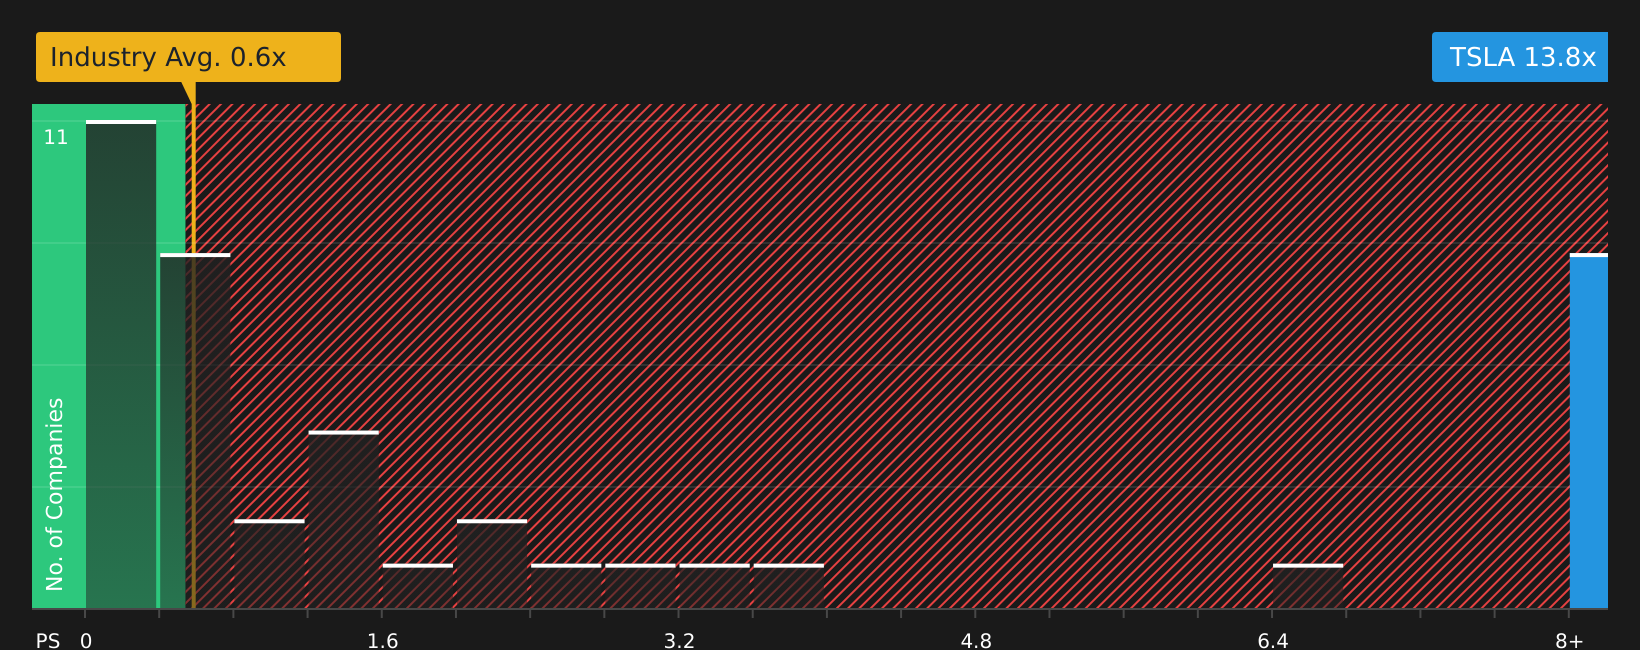
Las relaciones AP/S cuentan una historia, pero ¿qué pasa si el potencial real está en otra parte? Empiece a invertir en legados, no en líderes. Descubra nuestras 18 principales empresas dirigidas por sus fundadores.
Actualice su toma de decisiones: elija la narrativa de Tesla
Se mencionó anteriormente que existe una forma aún mejor de evaluar, por lo que aquí es donde entran en juego las narrativas. Proporcionan una manera fácil de adjuntar una historia a los números al vincular su visión de los ingresos, ganancias y márgenes futuros de Tesla a un pronóstico específico y un valor razonable que puede comparar directamente con el precio actual de las acciones.
En la página de la comunidad de Simply Wall St, millones de inversores ya utilizan narrativas para enmarcar a Tesla de maneras muy diferentes, desde valores justos de alrededor de $ 30 por acción hasta números de alrededor de $ 2,500. Cada narrativa explica los supuestos detrás de la visión, en lugar de dejarlos ocultos.
Cuando eliges o construyes una narrativa Tesla, estás eligiendo efectivamente un conjunto coherente de expectativas. Esto podría significar centrarse en los negocios centrales de automoción y energía, un mayor énfasis en robotaxis y Optimus, o algo intermedio. La plataforma actualiza constantemente el pronóstico y el valor razonable a medida que llegan nuevas ganancias, noticias o desarrollos regulatorios, para que pueda ver cómo le está yendo al periódico a lo largo del tiempo.
Sin embargo, en el caso de Tesla, lo ponemos muy fácil con un avance de las dos narrativas principales de Tesla:
🐂 Caso del Toro Tesla
Valor razonable: $2,707.91 por acción
Precio actual y este valor razonable: alrededor del 87,1% por debajo del valor razonable narrativo
Supuesto de crecimiento de ingresos: 77%
- Esta narrativa alcista divide a Tesla en cinco líneas principales, incluidos los robots Optimus, el almacenamiento de energía, FSD y software, la automoción y soluciones energéticas más amplias, y asigna un potencial de ganancias significativo a cada una hasta 2030.
- Aplicando su múltiplo P/E de 25-50x a una ganancia estimada para 2030, rastrea esos valores hasta un rango de valor razonable de más de $2,000 por acción, muy por encima de los niveles comerciales recientes utilizados en la Narrativa.
- El autor considera que Tesla está fuertemente ligada a la inteligencia artificial, la robótica y la energía a gran escala y que asume importantes riesgos de ejecución, competencia y regulación a cambio de un potencial de crecimiento muy alto.
🐻 Caso del oso Tesla
Valor razonable: $322,21 por acción
Precio actual y este valor razonable: aproximadamente un 8,3% por encima del valor razonable narrativo
Supuesto de crecimiento de ingresos: 18%
- Esa narrativa se centra en Tesla como una empresa de energía y automóviles impulsada por la tecnología construida alrededor de Dojo, FSD, Optimus y Megapacks, pero cuestiona cuánto de esa promesa ya se refleja en el precio de sus acciones.
- Supone un fuerte crecimiento en automoción, almacenamiento de energía y servicios, pero ve a Tesla como el P/S mejor valorado, con expectativas de una fuerte ejecución que contrarrestan las preocupaciones sobre la selección de sensores, la regulación y las respuestas competitivas.
- El autor destaca importantes oportunidades a largo plazo para la autonomía y el almacenamiento a escala de red, al tiempo que sostiene que los riesgos de implementación, las opciones tecnológicas y los plazos ambiciosos pueden justificar un valor justo cercano a los niveles comerciales recientes.
¿Crees que hay más en la historia de Tesla? ¡Visite nuestra comunidad y vea lo que otros dicen!
Este artículo de Simply Wall St es de naturaleza general. Los comentarios basados en datos anteriores y pronósticos de analistas se proporcionan únicamente con una metodología imparcial y nuestros artículos no pretenden ser asesoramiento financiero. No constituye una recomendación para comprar o vender acciones y no tiene en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es brindarle un análisis enfocado a largo plazo basado en datos fundamentales. Tenga en cuenta que nuestro análisis no tiene necesariamente en cuenta los últimos anuncios de la empresa sensibles al precio ni los materiales de calidad. Simply Wall St no tiene ninguna posición en ninguna de las acciones mencionadas.
La valoración es complicada, pero estamos aquí para hacerlo simple.
Descubra si Tesla está infravalorada o sobrevalorada con nuestro análisis detallado estimaciones de valor razonable, riesgos potenciales, dividendos, uso de información privilegiada y su situación financiera.
Acceso a análisis gratuitos
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. Alternativamente, envíe un correo electrónico a editor-team@simplywallst.com