- Public Service Enterprise Group presentó recientemente una oferta de bonos garantizados a mediano plazo por $4,58 mil millones para financiar su programa de inversión de capital a cinco años de $22,5 mil millones a $26 mil millones, al tiempo que informó un aumento interanual del 26 % en las ganancias operativas no GAAP para el tercer trimestre de 2025, impulsadas por el aumento de las tasas de distribución y los gastos de capital regulados.
- La compañía también reafirmó sus objetivos de crecimiento de ganancias para 2029 y destacó que financiará su plan de inversiones sin emitir nuevas acciones ni vender activos, destacando un enfoque en la disciplina de la estructura de capital y el apoyo a los dividendos.
- A continuación, examinamos cómo este financiamiento de deuda garantizada de $4,580 millones da forma a la narrativa de inversión existente y al perfil riesgo-recompensa del Public Service Enterprise Group.
Descubra 53 empresas con un prometedor potencial de flujo de caja que cotizan por debajo de su valor razonable.
Resumen narrativo de inversión del grupo de empresas de servicios públicos
Para ser propietario de un grupo de empresas de servicios públicos, debe creer que su modelo de utilidad regulado y su amplio programa de capital pueden generar ganancias y dividendos confiables sin sobrecargar el balance. Los nuevos 4.580 millones de dólares en bonos cubiertos parecen alinearse con esa historia, aumentando el financiamiento para un plan quinquenal de 22.500 millones de dólares a 26.000 millones de dólares, al tiempo que agudizan el enfoque a corto plazo como un catalizador clave para la recuperación de los costos regulatorios y la presión regulatoria y política sobre las tasas de interés como riesgos clave.
Los anuncios recientes incluyen el mantenimiento de un dividendo trimestral de 0,63 dólares por acción a la luz de la nueva reducción de la deuda, ya que subraya el enfoque de la administración en la estabilidad de las ganancias y al mismo tiempo reduce los gastos de capital. Además de confirmar los objetivos de ganancias hasta 2029, esto pondrá a prueba en el corto plazo si una mayor inversión y un aumento de las cuentas de clientes pueden coexistir con el apoyo regulatorio y un crecimiento sostenido de los dividendos.
Si bien el plan de financiación respalda el crecimiento, los inversores también deben ser conscientes del riesgo de que se produzcan retrasos prolongados o limitaciones en la aprobación regulatoria del rendimiento de las inversiones en redes…
Lea el artículo completo sobre Public Service Enterprise Group (¡Gratis!)
La narrativa de Public Service Enterprise Group proyecta 12.400 millones de dólares en ingresos y 2.500 millones de dólares en beneficios para 2028. Esto requiere un crecimiento anual de los ingresos del 3,5 % y un aumento de beneficios de 500 millones de dólares respecto de los 2.000 millones de dólares actuales.
Vea cómo las previsiones de Public Service Enterprise Group arrojan un valor razonable de 88,62 dólares, un 5 % por encima de su precio actual.
Explora otros aspectos
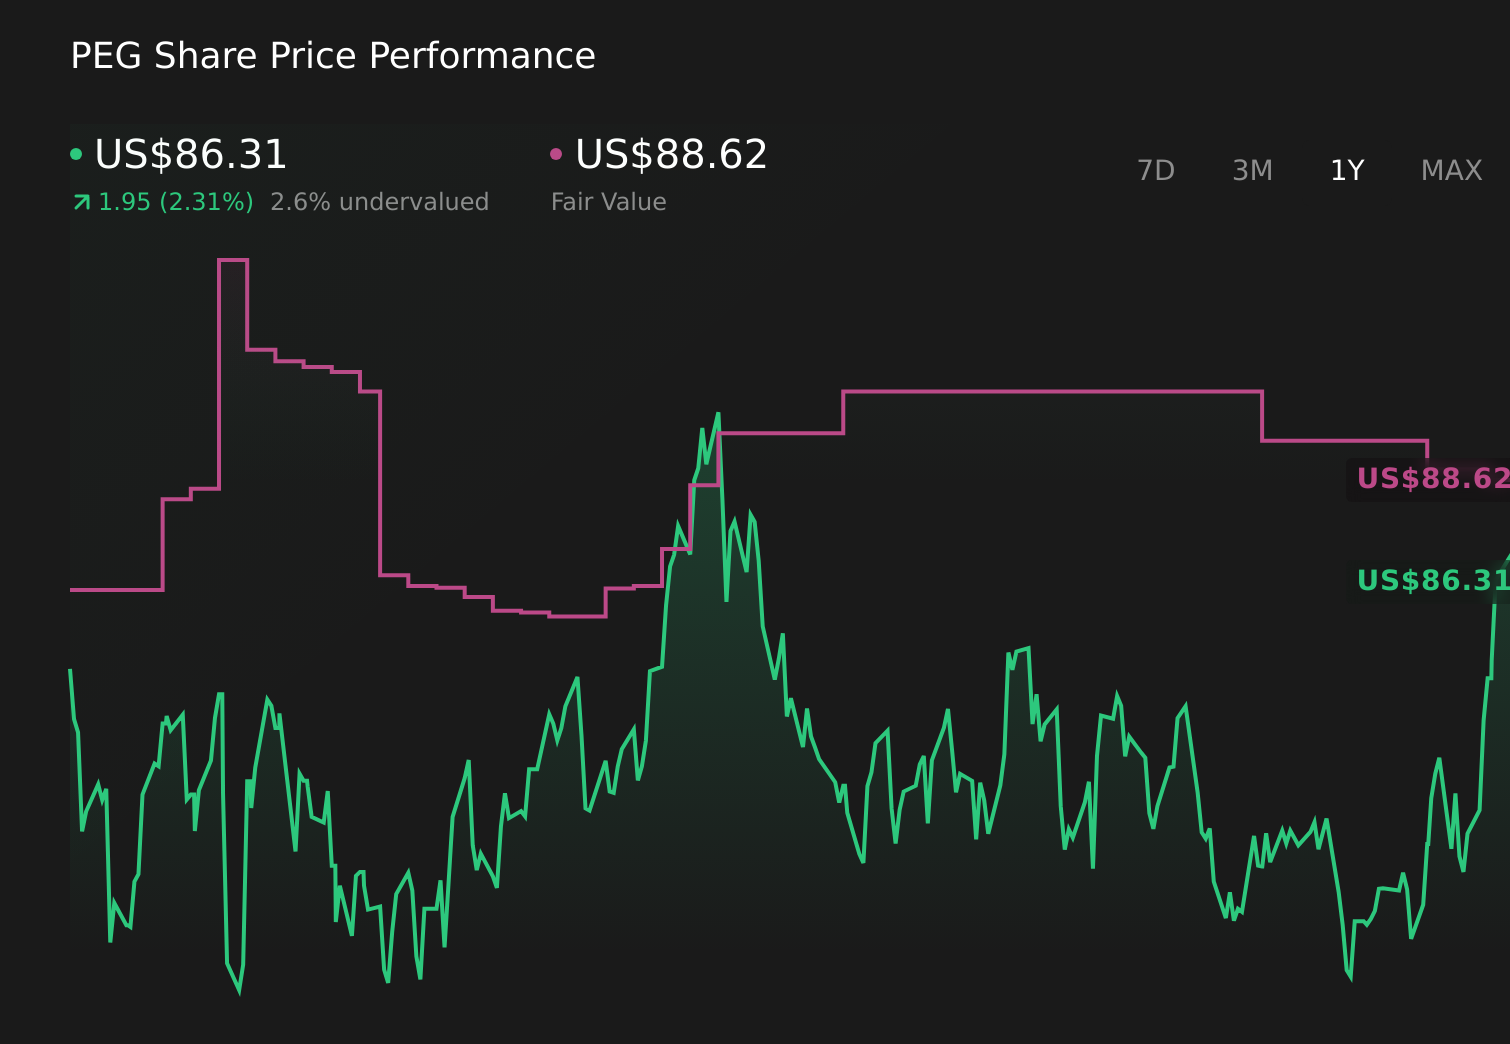
Cuatro estimaciones de valor razonable de la comunidad de Simply Wall St oscilan entre $ 73,03 y $ 88,62, lo que muestra cuán ampliamente pueden variar las opiniones. Estas opiniones deben sopesarse frente al riesgo fundamental de que las grandes inversiones en redes y energía limpia de PSEG sigan dependiendo de una aprobación regulatoria favorable y oportuna para la recuperación de costos y el apoyo a las ganancias.
Descubra 4 estimaciones de valor razonable más para Public Service Enterprise Group: ¡por qué las acciones podrían valer hasta un 5 % más que el precio actual!
Toma tus propias decisiones
¿No estás de acuerdo con los argumentos existentes? Un retorno de la inversión excepcional rara vez proviene de seguir al rebaño, así que siga sus instintos.
¿Estás buscando opciones alternativas?
Nuestros mejores hallazgos de acciones pasan desapercibidos por el momento. Aplicar pronto:
Este artículo de Simply Wall St es genérico. Proporcionamos comentarios basados únicamente en datos históricos y pronósticos de analistas, utilizando una metodología imparcial, y nuestros artículos no pretenden brindar asesoramiento financiero. No constituyen una recomendación para comprar o vender valores y no tienen en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es proporcionarle un análisis a largo plazo basado en datos fundamentales. Tenga en cuenta que nuestro análisis no necesariamente tiene en cuenta los últimos anuncios de empresas sensibles al precio o materiales de calidad. Simply Wall St no tiene posición en ninguno de los valores mencionados.
La valoración es complicada, pero estamos aquí para hacerlo simple.
Descubra si Public Service Enterprise Group está infravalorado o sobrevalorado con nuestro análisis detallado, que incluye: estimaciones de valor razonable, riesgos potenciales, dividendos, uso de información privilegiada y situación financiera.
Acceso a análisis gratuitos
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. También puede enviar un correo electrónico a editor-team@simplywallst.com