Taiwan Semiconductor publicó un impresionante informe de ganancias del cuarto trimestre.
A medida que la temporada de resultados cobra protagonismo, los inversores en tecnología una vez más se centran más en las tendencias de la demanda de inteligencia artificial (IA) que en cualquier otra cosa.
la semana pasada, Fabricación de semiconductores en Taiwán (TSM +0,38%) comenzó con su cuarto trimestre de 2025 y su informe de ganancias de todo el año. Alerta de spoiler: si eres inversor NVIDIA o Broadcomdeberías estar saltando de alegría.
Echemos un vistazo a los resultados de Taiwan Semi y examinemos por qué las perspectivas de la compañía son buenas para los líderes de la industria de semiconductores.
Crédito de la imagen: Taiwan Semiconductor Manufacturing.
Taiwan Semi reportó ganancias terribles
En el cuarto trimestre, Taiwan Semi generó 33.700 millones de dólares en ingresos. Eso fue aproximadamente $ 300 millones por encima de la guía publicada anteriormente por la compañía y aumentó un 25% año tras año y un 2% secuencialmente.
Quizás aún más alentador sea el perfil de rentabilidad de la empresa. En el cuarto trimestre, TSMC registró un margen bruto del 62%, aproximadamente 330 puntos básicos más que en el mismo período de 2024.
La combinación de una fuerte aceleración y un aumento de la ganancia bruta condujo a aumentos significativos en el margen operativo y las ganancias por acción (EPS) de Taiwan Semi.
Durante la conferencia telefónica sobre ganancias, el director ejecutivo de la compañía, CC Wei, insinuó que Taiwan Semi utilizará este flujo de efectivo adicional para continuar invirtiendo en fundiciones de próxima generación, refiriéndose al actual auge de la infraestructura como una «megatendencia plurianual de IA».
¿Por qué TSMC es importante para Nvidia y Broadcom?

Fabricación de semiconductores en Taiwán
El cambio de hoy
(0,38%) $1.25
Precio actual
$327,37
Puntos de datos clave
Capitalización de mercado
1,7 toneladas de dólares
Rango diario
$326.90 -$335.05
rango de 52 semanas
$134,25 -$351.33
Volumen
13M
Volumen promedio
13M
Margen bruto
59.02%
Rendimiento de dividendos
0,94%
Taiwan Semi debe verse como un jugador de selección y pala a lo largo de la cadena de valor de las fichas. Mientras Nvidia y Broadcom diseñan diferentes tipos de semiconductores para el desarrollo de IA generativa, TSMC es la empresa que da vida a este hardware entre bastidores.
Taiwan Semi es el mayor fabricante de chips del mundo por ingresos. Con una participación de mercado de alrededor del 70%, tanto Nvidia como Broadcom dependen en gran medida de la experiencia de fabricación de TSMC para cumplir con su cartera de pedidos. La actual trayectoria de crecimiento de Taiwan Semi y su alentadora orientación futura son noticias particularmente buenas para los inversores de Nvidia y Broadcom.
Los resultados de TSMC demuestran que a los hiperescaladores les encanta microsoft, Alfabeto, Amazonasy Metaplataformas Algunos de los clientes más importantes de Nvidia están acelerando sus hojas de ruta de infraestructura de IA.
La capacidad de Taiwan Semi para fabricar nodos de procesamiento avanzados, como la escala de 5 nanómetros y 3 nanómetros, es muy importante para Nvidia. Esto es importante porque los mayores márgenes de ganancia y la mayor producción de TSMC sugieren que los chips de Nvidia tienen una gran demanda y se convierten más rápidamente en ingresos entregados.
Broadcom se beneficia del éxito de TSMC por una razón diferente a la de su contraparte GPU. El valor de Broadcom en infraestructura de IA proviene del diseño de equipos de red de centros de datos, arquitecturas de silicio personalizadas y chips de conectividad. Muchos de estos procesos especiales también son fabricados por Taiwan Semi.
El floreciente negocio de TSMC respalda la idea de que las GPU no consumen completamente el presupuesto de IA. En cambio, los hiperescaladores implementan capital en una amplia gama de infraestructura crítica más allá del hardware de capacitación de uso general.
En otras palabras, la resiliencia del negocio de Taiwan Semi sugiere que el actual superciclo de infraestructura es significativamente diferente del carácter cíclico histórico de la industria de semiconductores. Los desarrolladores están invirtiendo más allá de la informática básica y eligiendo un conjunto completo de hardware para construir sus sistemas de inteligencia artificial.
¿Vale la pena comprar acciones de Taiwan Semi ahora?
Taiwan Semi cotiza actualmente con una relación precio-beneficio (P/E) a futuro de 24. Si bien la compañía ha experimentado una expansión de valoración significativa durante el año pasado, los futuros de ganancias de TSMC se negocian en múltiplos con un gran descuento con respecto a los máximos anteriores.
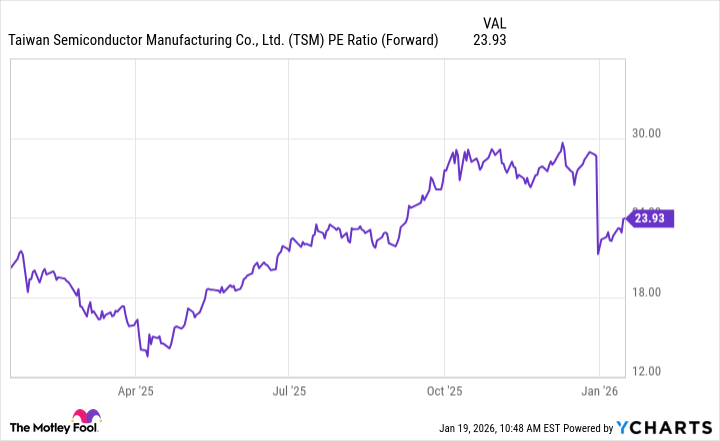
Datos del ratio PE de TSM (adicionales) según YCharts
En mi opinión, la compresión del múltiplo de valoración de la empresa puede sugerir que los inversores aún no han valorado las perspectivas de crecimiento de Taiwan Semi para los próximos años. En otras palabras, a pesar de un informe de ganancias sólido y una perspectiva alentadora, algunos inversores aún pueden sospechar que la IA es una burbuja y, por lo tanto, no obtener una valoración superior.
Para mí, el último informe de TSMC alivia los temores de una burbuja. El crecimiento de la empresa se está acelerando en todas partes y la dirección ha manifestado firmemente sus planes de expansión. Creo que Taiwan Semi puede registrar un crecimiento significativo de los ingresos y las ganancias durante el resto de la década, lo que la convierte en una oportunidad interesante para comprar acciones a un precio razonable.
Adam Spatacco ocupa puestos en Alphabet, Amazon, Meta Platforms, Microsoft y Nvidia. The Motley Fool ocupa y recomienda posiciones en Alphabet, Amazon, Meta Platforms, Microsoft, Nvidia y Taiwan Semiconductor Manufacturing. The Motley Fool recomienda Broadcom y recomienda las siguientes opciones: llamadas largas de enero de 2026 de $ 395 en Microsoft y llamadas cortas de enero de 2026 de $ 405 en Microsoft. The Motley Fool tiene una política de divulgación.