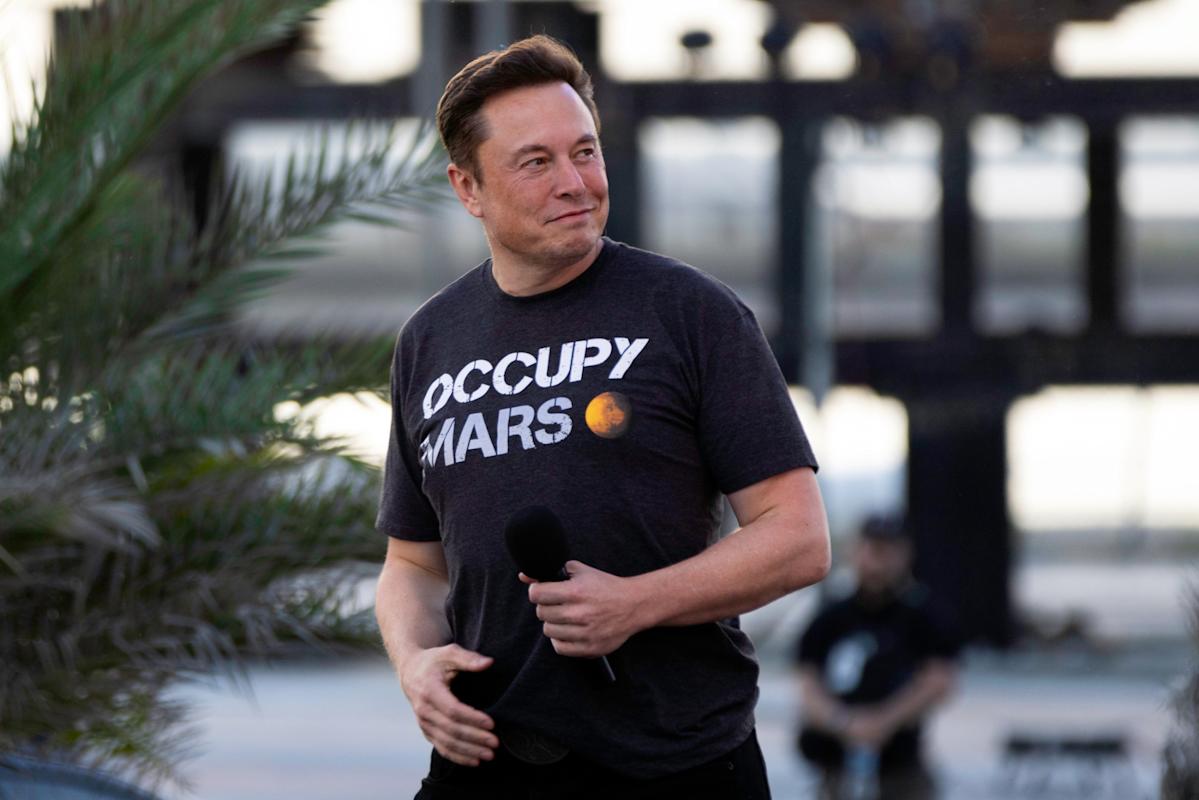
(Bloomberg)– El multimillonario Elon Musk está planeando la oferta pública inicial más grande jamás realizada para SpaceX, lo cual es una gran noticia para los patrocinadores y bancos existentes que obtendrían recompensas astronómicas.
¿Un grupo que no apoya? Otras empresas prestan atención a sus propias listas.
Lo más leído de Bloomberg
Según Bloomberg News, SpaceX podría recaudar hasta 50.000 millones de dólares en el mercado de valores de EE. UU., lo que podría sentar las bases para las OPI de las empresas de inteligencia artificial Anthropic PBC y OpenAI Inc. Ambas empresas, que se encuentran entre las empresas privadas más valiosas del mundo, han tomado medidas para salir a bolsa este año.
Mientras el fabricante de cohetes y satélites de Musk debuta en junio, este y otros acuerdos potencialmente enormes amenazan con dominar la atención de los inversores y presionar a las empresas con OPI de tamaño relativamente normal para que los eviten.
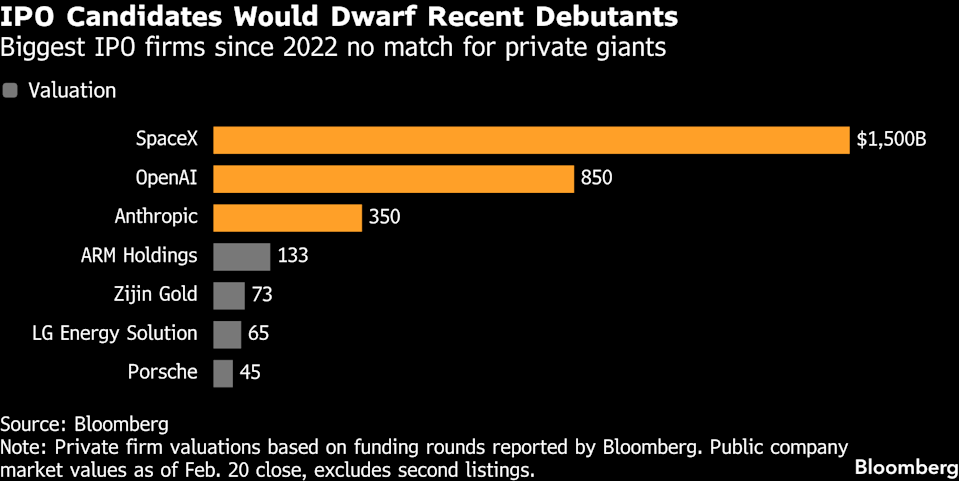
Magnus Tornling, director global de capital social de la firma de adquisiciones EQT AB, ve el riesgo de que los grandes gestores de activos pasen por alto ofertas más pequeñas si lanzan ofertas públicas iniciales demasiado cerca de las de gran éxito tecnológico.
«No creo que nos guste competir por la atención», dijo Tornling en una entrevista. En cambio, la compañía está tratando de acelerar los plazos de salida a bolsa de las empresas de su cartera al menos un mes y medio antes de un mega acuerdo como el de SpaceX, dijo.
EQT, con sede en Estocolmo, se está preparando para incluir a la empresa de gestión de residuos Reworld y al operador de autobuses escolares First Student en Estados Unidos este año, informó Bloomberg News. El grupo de capital privado también ha contratado asesores de la aseguradora cibernética CFC para estudiar una venta o una oferta pública inicial (IPO), que podría tener lugar en Londres o Nueva York.
El mercado de valores se ha recuperado de una caída que siguió a ganancias récord durante la pandemia. Las entradas de 170.000 millones de dólares en 2025, excluidas las empresas de cheques en blanco y otros instrumentos financieros, fueron las mayores en tres años, según datos compilados por Bloomberg.
Fue menos que un año promedio en la década anterior a la pandemia, pero no cuenta para la cantidad récord de 492 mil millones de dólares recibidos en 2021.
Para las empresas maduras que han superado el ecosistema de capital de riesgo y para las empresas de capital privado cuyas empresas de cartera se acercan al final de su ciclo de inversión típico, programar un debut en el mercado público se ha vuelto cada vez más difícil.
«Hay un debate en curso sobre si estas mega OPI afectarán las OPI de otros candidatos y si quieren adelantarse a eso», dijo Per Chilstrom, socio de Nueva York de la firma de abogados de mercados de capital Baker McKenzie. El riesgo es que las bolsas gigantes amenacen con desviar parte del efectivo que podría gastarse en otros acuerdos, dijo Chilstrom.