- Si se pregunta si Enterprise Products Partners sigue siendo un buen precio de alrededor de $ 36,11 por unidad, es útil dar un paso atrás y analizar lo que el precio actual podría significar para la empresa.
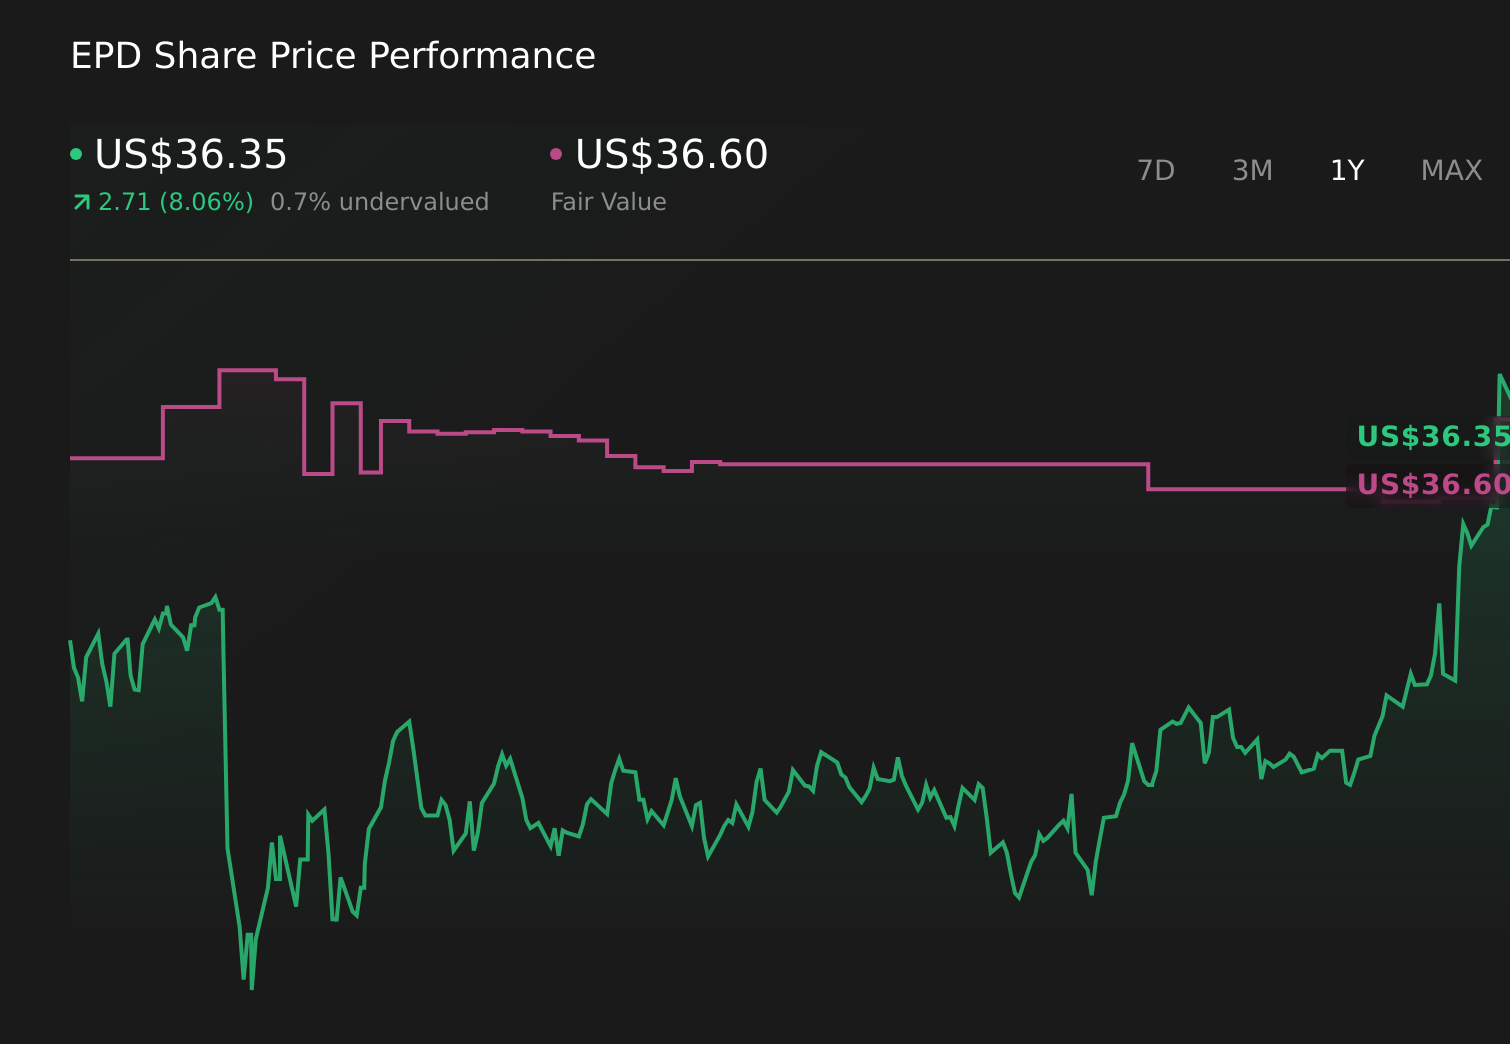
- La acción cerró por última vez a 36,11 dólares, ha obtenido un rendimiento del 1,9 % durante la semana pasada, del 9,8 % durante el mes pasado, del 12,3 % durante el mes pasado, del 14,9 % en 1 año, del 72,9 % en 3 años y del 135,2 % en 5 años. Naturalmente, esto plantea dudas sobre cuánta historia ya se refleja en el precio.
- Dado el reciente interés en Enterprise Products Partners debido en gran parte a su papel en la infraestructura energética de EE. UU. y al encaje de la asociación en carteras centradas en los ingresos, los inversores están sopesando su perfil de distribución frente al de sus pares de la industria. Las noticias más amplias de la industria sobre la demanda de energía, la evolución de los precios de las materias primas y las expectativas de las tasas de interés también influyeron en la forma en que el mercado valoraba los nombres de los oleoductos y gasoductos, incluido EPD.
- Simply Wall St actualmente otorga a Enterprise Products Partners una calificación de 5 sobre 6, lo que indica que está subestimado en la mayoría de las comprobaciones. A continuación revisamos lo que los diferentes métodos de valoración tienen que decir sobre la valoración, antes de pensar en el valor de una manera más holística más allá de los modelos estándar.
Descubra por qué el rendimiento del 14,9 % de Enterprise Products Partners durante el año pasado está por detrás del de sus pares.
Enfoque 1: Análisis de flujo de caja descontado (DCF) de socios de productos corporativos
El modelo de flujo de efectivo descontado, o DCF, calcula el valor que puede tener una empresa proyectando flujos de efectivo futuros y descontándolos a su valor presente. Básicamente, determinar el valor actual en dólares del efectivo que los socios de productos empresariales pueden generar en el futuro.
Para los socios de productos empresariales, Simply Wall St utiliza un modelo de capital de flujo de efectivo libre de dos fases basado en proyecciones de flujo de efectivo. El flujo de caja libre más reciente de la empresa en los últimos doce meses es de aproximadamente 4.200 millones de dólares. Los datos proporcionados por los analistas y las estimaciones extrapoladas muestran 7.700 millones de dólares en flujo de caja libre en 2030, con la trayectoria de los flujos de caja proyectados para el período 2026 a 2035 descontada al día de hoy en función de los supuestos del modelo.
Sumando todos estos flujos de efectivo descontados, el modelo arroja un valor intrínseco estimado de aproximadamente $86,22 por unidad. Esto representa un descuento de aproximadamente el 58,1% sobre el precio reciente de la unidad de aproximadamente $36,11, lo que indica que las unidades están sustancialmente infravaloradas según la vista DCF.
Resultado: SUBTERRADO
Nuestro análisis de flujo de caja descontado (DCF) sugiere que Enterprise Products Partners está infravalorado en un 58,1%. Realice un seguimiento de esta acción en su lista de seguimiento o cartera, o explore otras 53 acciones infravaloradas de alta calidad.
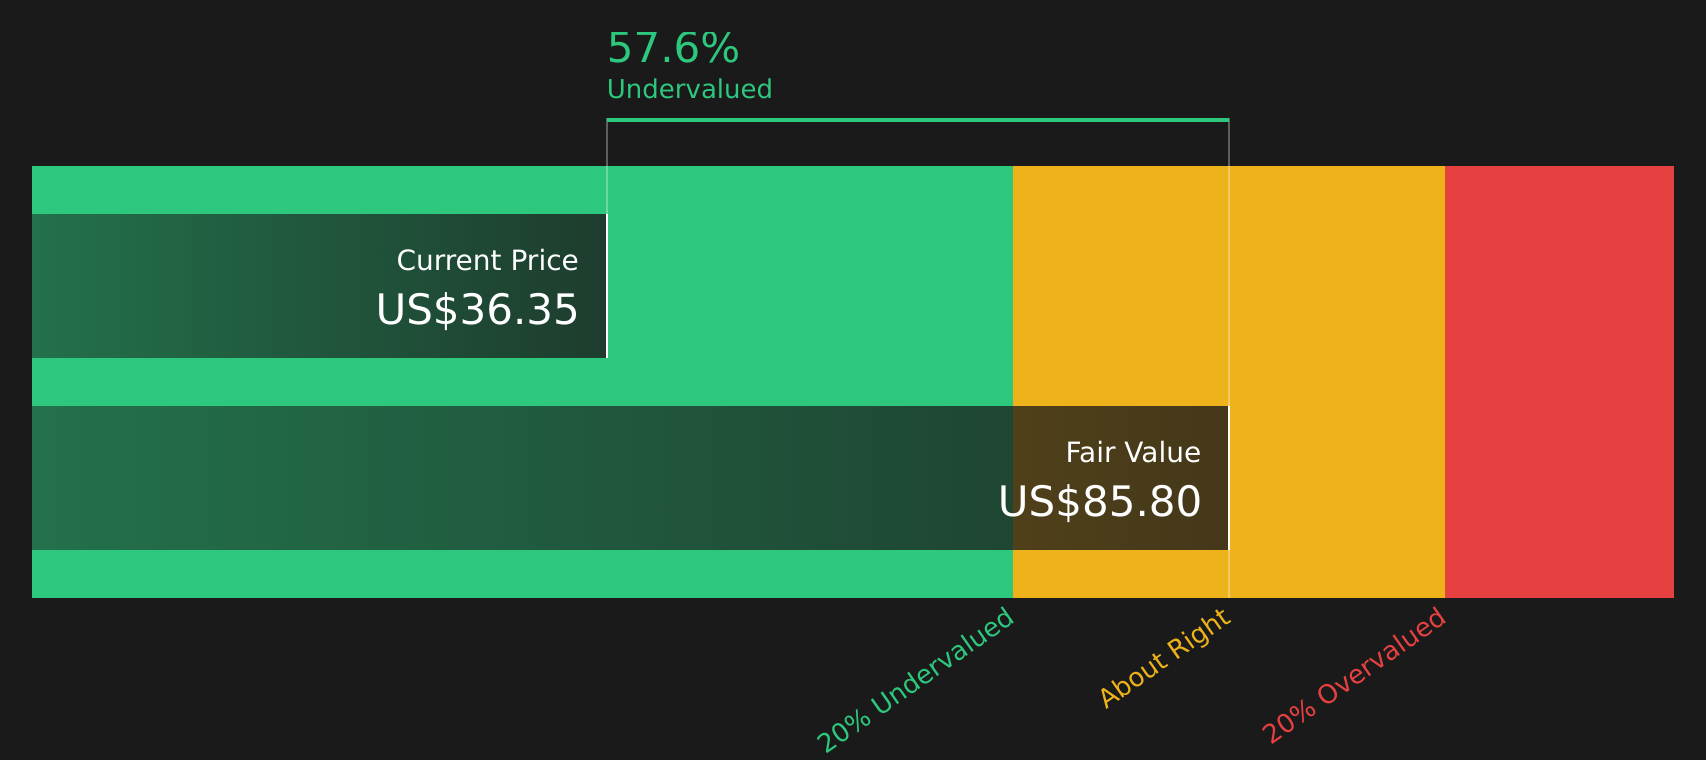
Consulte la sección Valoración de nuestro Informe de la empresa para obtener más información sobre cómo llegamos a este valor justo para los socios de productos empresariales.
Enfoque 2: Productos corporativos – Precio/ingresos de los socios (PER)
Para una empresa rentable como Enterprise Products Partners, el P/E es una forma útil de ver cuánto paga el mercado por cada dólar de ganancias. Vincula directamente el precio unitario actual con el poder de ganancias de la empresa, que a menudo es un ancla clave para los inversores a largo plazo.
Lo que consideramos un P/E «normal» depende de la visión del mercado sobre el crecimiento y el riesgo de las ganancias futuras. Un mayor crecimiento o ganancias más flexibles generalmente garantizan un P/E más alto, mientras que un mayor riesgo percibido o ganancias más volátiles generalmente indican un P/E más bajo.
Enterprise Products Partners cotiza actualmente a un P/E de 13,44x. Está ligeramente por debajo del promedio del sector de petróleo y gas de 14,50 veces y también del promedio del grupo de 21,15 veces. El valor razonable de Simply Wall St para Enterprise Products Partners es 23,83x, que es su propia estimación del P/E apropiado, teniendo en cuenta factores como el crecimiento de los ingresos, los márgenes de beneficio, el sector, la capitalización de mercado y los riesgos específicos.
Debido a que Fair Ratio integra estos datos específicos de la empresa en un único punto de referencia, puede ser más preciso que las simples comparaciones con pares o la industria. En este sentido, el P/E actual de Enterprise Products Partners de 13,44x es inferior a su ratio justo de 23,83x, lo que indica que las unidades están infravaloradas por este ratio.
Resultado: SUBTERRADO
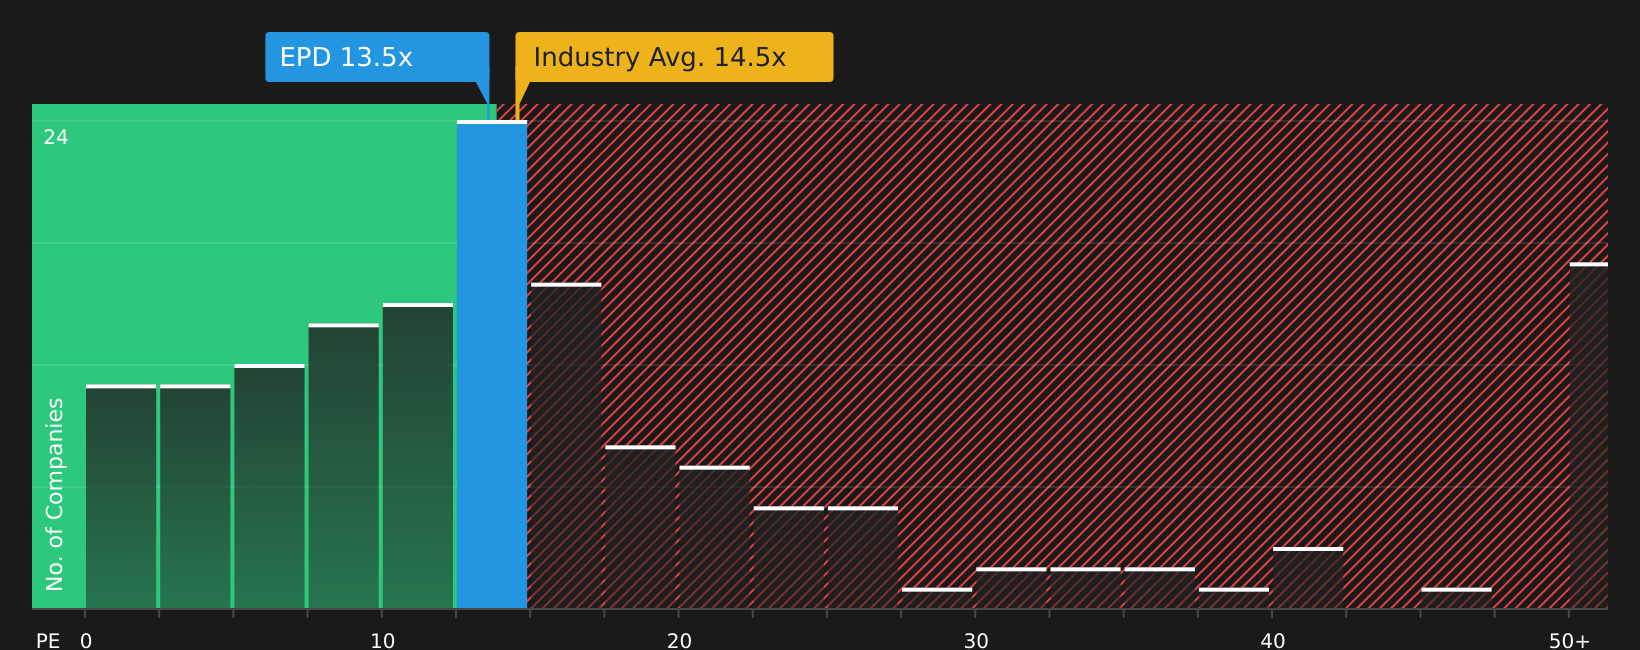
Las métricas AP/E cuentan una historia, pero ¿qué pasa si la verdadera oportunidad está en otra parte? Empiece a invertir en legados, no en líderes. Descubra nuestras 22 principales empresas dirigidas por sus fundadores.
Mejore su toma de decisiones: elija la narrativa de su socio de producto empresarial
Mencionamos anteriormente que existe una manera aún mejor de entender la evaluación. En Simply Wall St Community, las narrativas conectan su visión de la historia de Enterprise Products Partners con un conjunto de pronósticos de ingresos, ganancias y márgenes. Convertimos estas previsiones en un valor real que podrás comparar con el precio actual. Estos se actualizan automáticamente cuando llegan nuevos beneficios o novedades. Se pueden ver junto con las opiniones de otros inversores, como una narrativa que vincula un valor razonable de 40 dólares con la confianza en las recompras y ganancias impulsadas por las exportaciones, y otra más cercana a los 32 dólares, más cautelosa respecto de los aranceles, la deuda y la actividad productiva del Pérmico.
¿Crees que hay más en la historia de Enterprise Products Partners? Visite nuestra comunidad y vea lo que otros dicen.
Este artículo de Simply Wall St es genérico. Proporcionamos comentarios basados únicamente en datos históricos y pronósticos de analistas, utilizando una metodología imparcial, y nuestros artículos no pretenden brindar asesoramiento financiero. No constituyen una recomendación para comprar o vender valores y no tienen en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es proporcionarle un análisis a largo plazo basado en datos fundamentales. Tenga en cuenta que nuestro análisis no necesariamente tiene en cuenta los últimos anuncios de empresas sensibles al precio o materiales de calidad. Simply Wall St no tiene posición en ninguno de los valores mencionados.
La valoración es complicada, pero estamos aquí para hacerlo simple.
Descubra si los socios de productos empresariales podrían estar infravalorados o sobrevalorados con nuestro análisis detallado, que incluye: estimaciones de valor razonable, riesgos potenciales, dividendos, uso de información privilegiada y situación financiera.
Acceso a análisis gratuitos
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. También puede enviar un correo electrónico a editor-team@simplywallst.com